Votre chiffre d’affaires progresse, vos employés travaillent fort et les commandes continuent d’entrer. Pourtant, quelque chose cloche. Les urgences se multiplient, les liquidités semblent toujours insuffisantes et chaque nouvelle vente ajoute de la pression plutôt que de la tranquillité.
Ce décalage est un signal à examiner. Une PME peut afficher de bons résultats commerciaux tout en accumulant des fragilités financières, opérationnelles ou humaines. À l’inverse, une période de ralentissement des ventes ne signifie pas nécessairement que ses fondations sont mauvaises.
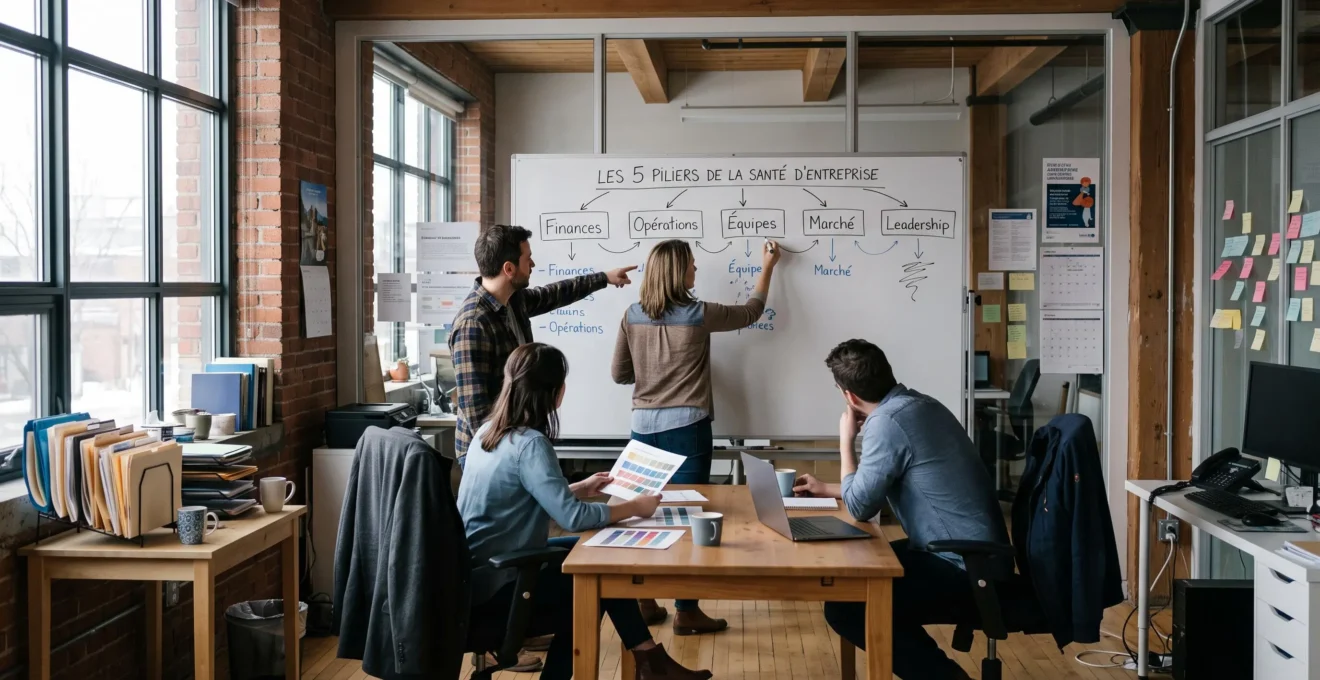
Diagnostiquer la santé réelle de votre PME consiste à examiner cinq dimensions interdépendantes : les finances, les opérations, le capital humain, le marché et la clientèle, ainsi que le leadership et l’organisation. L’objectif n’est pas d’obtenir une note parfaite, mais de comprendre ce qui fonctionne, ce qui se détériore et ce qui risque de limiter votre croissance.
Cette démarche commence par quelques données accessibles, des observations sur le terrain et des questions précises. Elle permet de distinguer les symptômes des causes, puis de concentrer vos ressources sur les problèmes qui comptent réellement.
L’essentiel pour évaluer la santé de votre PME
- Une croissance du chiffre d’affaires ne garantit ni une meilleure rentabilité ni une trésorerie suffisante.
- Un diagnostic pertinent examine cinq piliers et recherche les liens entre leurs difficultés.
- Un audit opérationnel court, des indicateurs ciblés et des réévaluations régulières permettent de détecter les dérives avant qu’elles deviennent critiques.
- Pourquoi votre CA augmente alors que votre entreprise se porte moins bien ?
- Les 5 piliers de gestion que toute PME québécoise doit maîtriser
- Comment auditer vous-même votre performance opérationnelle en une semaine ?
- Fuites de temps, d’argent ou de qualité : laquelle coûte le plus à votre PME ?
- L’amélioration cosmétique qui masque votre vrai problème structurel
- Pourquoi la majorité de vos prospects disparaissent à la même étape ?
- Comment piloter votre production avec des indicateurs simples et actionnables ?
- Quand refaire votre diagnostic de performance pour rester sur les rails ?
Pourquoi votre CA augmente alors que votre entreprise se porte moins bien ?
Votre chiffre d’affaires peut augmenter pendant que la santé de votre PME se détériore parce que les ventes ne reflètent ni la rentabilité réelle ni les liquidités disponibles. Une marge qui diminue, des clients qui paient plus tard ou des coûts qui progressent plus rapidement que les revenus peuvent transformer une croissance commerciale en source de fragilité.
Le chiffre d’affaires mesure la valeur des ventes réalisées. Il ne mesure pas directement ce qu’il reste après les coûts, ni l’argent effectivement disponible dans le compte bancaire.
Une entreprise peut ainsi signer davantage de contrats tout en acceptant des prix insuffisants pour couvrir l’augmentation de ses dépenses. Elle peut également devoir payer ses fournisseurs et ses employés plusieurs semaines avant d’encaisser les factures de ses clients.
C’est le mécanisme du besoin en fonds de roulement. Une augmentation des ventes peut nécessiter davantage de stocks, de matières premières et de financement des comptes clients. La Banque de développement du Canada explique ce phénomène dans son analyse du fonds de roulement des entreprises en croissance.
8 390 $
Dans une simulation présentée par la BDC, une hausse annuelle des ventes de 25 000 $ entraîne un besoin supplémentaire de 8 390 $ en fonds de roulement. Ce résultat dépend des hypothèses du cycle d’exploitation et ne représente pas une moyenne des PME canadiennes.
Banque de développement du Canada, exemple pédagogique de financement de la croissance.
Pour réaliser un premier test, comparez trois éléments sur les douze derniers mois : l’évolution du chiffre d’affaires, celle de la marge brute et celle des encaissements réels. Utilisez des périodes comparables pour éviter qu’une variation saisonnière fausse la lecture.
Si les ventes progressent, mais que la marge brute stagne ou recule, examinez les prix, les remises et les coûts directs. Si les encaissements ne suivent pas, étudiez plutôt les délais de paiement, les comptes clients et les stocks. Ces observations orientent le diagnostic sans suffire à établir, seules, sa cause.
Une entreprise de services, par exemple, peut gagner plusieurs contrats importants, mais manquer de liquidités parce que les mandats exigent de nombreuses heures de travail avant la facturation finale. Le problème ne vient alors pas nécessairement des ventes, mais de leur financement.
Le chiffre d’affaires constitue donc une première observation, pas un diagnostic complet. Pour comprendre pourquoi les résultats financiers évoluent ainsi, il faut maintenant examiner l’ensemble des fonctions de l’entreprise.
Les 5 piliers de gestion que toute PME québécoise doit maîtriser
La santé globale d’une PME québécoise repose sur cinq piliers : la solidité financière, la performance opérationnelle, le capital humain, le marché et la clientèle, ainsi que le leadership et l’organisation. Chacun doit être évalué séparément, puis en relation avec les autres, car une faiblesse peut progressivement compromettre les résultats de toute l’entreprise.
Une situation financière favorable ne garantit pas une production efficace. De même, une excellente équipe commerciale ne peut pas compenser durablement une incapacité à livrer les commandes promises.
La grille suivante propose une méthode pratique d’auto-évaluation. Elle ne constitue pas une norme officielle ni un outil de certification de la santé financière.
| Pilier | Question diagnostique | Signal d’alerte observable |
|---|---|---|
| Santé financière | Connaissez-vous votre trésorerie prévisionnelle à 90 jours ? | Les paiements importants sont découverts ou anticipés trop tard. |
| Performance opérationnelle | Vos commandes sont-elles livrées dans les délais et avec une qualité stable ? | Les retards et les reprises se répètent. |
| Capital humain | Vos équipes disposent-elles des compétences et de la capacité nécessaires ? | Le roulement dépasse les références pertinentes de votre secteur ou les absences paralysent l’activité. |
| Marché et clientèle | Connaissez-vous vos clients rentables et les raisons de leurs départs ? | Les prospects disparaissent sans explication ou les ventes dépendent de quelques clients. |
| Leadership et organisation | Les responsabilités et les décisions importantes sont-elles clairement attribuées ? | Les mêmes arbitrages remontent continuellement à la direction. |
L’interdépendance est particulièrement importante. Une PME qui dépend de quelques employés expérimentés peut rencontrer des difficultés de livraison lorsque l’un d’eux quitte l’entreprise. Les retards entraînent ensuite des heures supplémentaires, des réclamations et une pression sur la trésorerie. Ce qui semblait être un problème de production peut donc avoir une origine humaine et organisationnelle.
Pour obtenir une première vue d’ensemble, attribuez à chaque pilier une appréciation qualitative : maîtrisé, à surveiller ou critique. Justifiez chaque appréciation par un fait observable, plutôt que par une impression personnelle.
La priorité ne doit pas nécessairement aller au pilier qui présente le plus mauvais résultat isolé. Elle doit tenir compte de la gravité des conséquences et de la capacité de cette faiblesse à perturber les autres fonctions.
La pondération dépend également du stade de développement. En démarrage, la validation du marché et la survie financière prennent souvent une place centrale. En croissance rapide, la capacité opérationnelle et la délégation deviennent déterminantes. Lors d’un transfert d’entreprise, la continuité du leadership, la transmission des connaissances et la stabilité des équipes méritent davantage d’attention.
Une fois les zones fragiles identifiées, le terrain permet de vérifier si les difficultés proviennent des processus, des ressources disponibles ou de leur coordination.
Comment auditer vous-même votre performance opérationnelle en une semaine ?
Vous pouvez effectuer un premier audit opérationnel de votre PME en cinq jours ouvrables en observant vos processus, en recueillant quelques données et en interrogeant les employés directement concernés. Cette démarche ne remplace pas un audit spécialisé, mais elle permet de repérer les goulots d’étranglement, les reprises inutiles et les décisions qui ralentissent l’entreprise.
Le principe consiste à suivre le parcours réel d’une commande, d’un dossier ou d’un mandat, depuis son entrée jusqu’à sa livraison et sa facturation. Évitez de partir uniquement des procédures officielles : elles ne reflètent pas toujours la façon dont le travail est réellement effectué.
Les deux premiers jours, dessinez les principales étapes du processus. Identifiez qui intervient, ce qui déclenche chaque étape et les points où un dossier attend une validation ou une ressource.
Les troisième et quatrième jours, observez plusieurs dossiers représentatifs et échangez avec trois à cinq employés de première ligne. Demandez ce qui les ralentit, quelles erreurs reviennent fréquemment et quelles informations leur manquent pour terminer leur travail.
Cette distinction entre les processus prescrits et l’expérience du terrain est essentielle. Une procédure peut être parfaitement documentée, mais exiger dans la réalité de multiples appels, approbations informelles ou corrections.
Quatre mesures accessibles suffisent pour commencer : le délai total de traitement, le temps d’attente entre les étapes, la proportion de dossiers nécessitant une reprise et les heures consacrées aux corrections. Une feuille de suivi partagée ou un relevé papier peut suffire, à condition d’utiliser les mêmes définitions.
Le cinquième jour, cherchez où se concentrent les attentes et les reprises. Distinguez les difficultés occasionnelles des problèmes récurrents, puis préparez une courte restitution aux équipes. L’objectif est de choisir deux ou trois actions réalisables, avec un responsable et une date de vérification.
Votre checklist d’audit opérationnel en cinq jours
- Jour 1 : choisir un processus représentatif et dessiner son parcours complet. Livrable : une carte des étapes.
- Jour 2 : identifier les responsabilités, validations et points d’attente. Livrable : une carte annotée des frictions possibles.
- Jour 3 : observer des dossiers réels et recueillir les commentaires de trois à cinq employés. Livrable : un relevé d’observations et d’entretiens.
- Jour 4 : mesurer les délais, les attentes, les reprises et le temps de correction. Livrable : un tableau de mesures avec les définitions utilisées.
- Jour 5 : identifier les principaux goulots et sélectionner deux ou trois correctifs. Livrable : un plan d’action comprenant responsables et échéances.
La durée d’une semaine constitue un format pratique de diagnostic initial, et non une garantie de couverture exhaustive. Les entreprises comptant plusieurs établissements ou des cycles de production longs devront compléter leurs observations.
Encore faut-il déterminer lesquels coûtent véritablement le plus cher. Une attente de quelques minutes peut paraître anodine, mais ses conséquences dépendent de sa répétition et de son impact sur les autres activités.
Fuites de temps, d’argent ou de qualité : laquelle coûte le plus à votre PME ?
La fuite la plus coûteuse n’est pas forcément celle dont la valeur immédiate paraît la plus élevée. Une perte de temps peut bloquer la capacité de production, une fuite financière peut compromettre les liquidités et un problème de qualité peut entraîner des reprises ou des départs de clients. Il faut mesurer leurs conséquences cumulées pour établir les priorités.
Les trois catégories sont liées. Une erreur de préparation provoque une reprise, mobilise un employé, retarde une livraison et peut éventuellement nécessiter un remboursement. Le même incident produit donc une perte de temps, un coût direct et un risque commercial.
Pour les comparer, utilisez une période commune, par exemple un mois, et estimez le coût de chaque problème avec les données disponibles.
| Type de fuite | Mesure simple | Conséquence à examiner |
|---|---|---|
| Temps | Heures perdues × coût horaire réel | Retards, capacité inutilisée, heures supplémentaires |
| Argent | Dépenses évitables ou marge perdue | Rentabilité et pression sur la trésorerie |
| Qualité | Coûts de reprise, remplacement et remboursement | Insatisfaction, perte de confiance et clients perdus |
Voici un scénario purement hypothétique. Si une erreur se reproduit dix fois par mois et nécessite deux heures de correction à un coût horaire complet estimé à 40 $, son coût direct de main-d’œuvre atteint 800 $ par mois. Ce calcul exclut les matériaux remplacés, les retards et les éventuelles pertes de ventes. Il faut éviter d’ajouter deux fois la même dépense lorsqu’elle apparaît dans plusieurs catégories.
Le modèle d’affaires influence également la gravité. Chez un fabricant B2B, un incident isolé peut être absorbé lorsqu’il est corrigé rapidement, mais une défaillance touchant un client majeur peut menacer une part importante des revenus. Dans le commerce de détail, une erreur visible par de nombreux clients peut entraîner des réclamations et affecter la réputation.
La fuite la moins visible est parfois l’occasion d’affaires jamais concrétisée. Une soumission envoyée trop tard ou un prospect oublié ne génère aucune facture annulée : l’occasion perdue reste donc absente des rapports comptables habituels.
Pour mesurer cette catégorie, consignez les demandes reçues, les réponses envoyées, les propositions transmises et les ventes conclues. Vous pourrez ainsi estimer les occasions manquées sans confondre leur valeur potentielle avec une perte financière certaine.
Classez ensuite vos fuites selon trois critères : fréquence, coût estimé et risque de propagation. Une difficulté peu coûteuse aujourd’hui peut devenir prioritaire si elle menace une relation commerciale importante ou bloque une activité essentielle.
Cette priorisation devient toutefois inutile si l’entreprise corrige constamment les conséquences sans s’attaquer à leur origine.
L’amélioration cosmétique qui masque votre vrai problème structurel
Une amélioration cosmétique corrige un symptôme sans supprimer la cause qui le produit. Embaucher pour compenser un processus inefficace, acheter un logiciel pour automatiser une organisation confuse ou augmenter le marketing alors que les clients partent rapidement peut donner un soulagement temporaire, puis reproduire les mêmes difficultés à plus grande échelle.
La distinction repose sur la nature du problème. Un incident ponctuel peut être résolu par une intervention ciblée. Un dysfonctionnement structurel découle plutôt de la façon dont le travail, les responsabilités ou les décisions sont organisés.
Un indice mérite particulièrement votre attention : le même problème réapparaît malgré plusieurs correctifs différents. Cela ne prouve pas automatiquement une défaillance structurelle, mais justifie une recherche plus approfondie des causes.
Prenons un exemple hypothétique. Une entreprise de services accumule du retard. Le dirigeant modifie les horaires, puis autorise des heures supplémentaires. Les retards diminuent brièvement avant de réapparaître. Une observation détaillée révèle finalement que plusieurs mandats attendent systématiquement l’approbation d’une seule personne.
Le problème principal n’était pas le nombre d’heures disponibles, mais la concentration des décisions. Ajouter des ressources sans clarifier les responsabilités aurait pu augmenter les dépenses sans résoudre le blocage.
Pour dépasser le symptôme, la méthode des cinq pourquoi consiste à questionner successivement les causes d’un dysfonctionnement. L’American Society for Quality présente cette méthode d’analyse des causes fondamentales, qui peut nécessiter moins ou plus de cinq questions selon la situation.
Dans l’exemple précédent, le raisonnement pourrait suivre cette progression : pourquoi les livraisons sont-elles en retard ? Parce que des dossiers attendent. Pourquoi attendent-ils ? Parce qu’une validation manque. Pourquoi cette validation dépend-elle d’une seule personne ? Parce que les responsabilités ne sont pas déléguées. Pourquoi ? Parce que les critères d’approbation ne sont pas définis.
La réponse obtenue constitue une hypothèse à vérifier avec les personnes concernées et les données du processus. Les problèmes complexes peuvent avoir plusieurs causes simultanées.
Avant un investissement important, demandez donc quel mécanisme génère le problème, quelles observations soutiennent cette explication et comment vous saurez que le correctif fonctionne.
Une correction structurelle peut nécessiter davantage de coordination qu’une solution immédiate. Elle peut toutefois éviter de devoir financer continuellement le même dépannage.
Cette recherche des causes doit aussi s’appliquer aux ventes : lorsque des clients potentiels disparaissent au même moment du parcours, l’origine peut se trouver dans le fonctionnement commercial plutôt que dans l’effort de prospection.
Pourquoi la majorité de vos prospects disparaissent à la même étape ?
Lorsque les pertes de prospects se concentrent à une étape du parcours commercial, il faut examiner le fonctionnement de cette étape avant de conclure à un manque de demande. Une réponse tardive, une proposition difficile à comprendre ou un suivi insuffisant peuvent expliquer certaines sorties. Toutefois, une baisse importante ne prouve pas à elle seule une défaillance : la qualification des prospects et leur processus d’achat comptent également.
Un entonnoir commercial représente la progression des possibilités de vente, depuis la première prise de contact jusqu’à la conclusion ou à l’abandon. Son analyse permet de repérer les étapes où le nombre de prospects diminue et de mieux comprendre pourquoi.
Pour commencer, identifiez les étapes réelles de votre entreprise : demande initiale, qualification, échange commercial, soumission, suivi et décision, par exemple. Un parcours B2B complexe n’aura pas nécessairement les mêmes étapes qu’une vente directe au consommateur.
Comptez ensuite les prospects ayant atteint chaque étape au cours d’une période définie. Pour obtenir un taux de passage pertinent, divisez le nombre de prospects ayant progressé vers l’étape suivante par le nombre de prospects ayant atteint l’étape étudiée, en suivant une cohorte comparable et suffisamment mûre pour avoir pu avancer.
Examinez ensuite les délais de réponse, la clarté des soumissions, les objections récurrentes et l’existence d’un suivi après la proposition. La BDC aborde ces différents points dans son article sur l’analyse de l’entonnoir de vente.
Il faut néanmoins distinguer les pertes évitables des pertes acceptables. Un prospect sans budget, dont le besoin ne correspond pas à votre offre ou qui ne dispose d’aucun pouvoir de décision peut quitter le parcours sans que votre processus soit défectueux.
Une qualification minimale peut reposer sur quatre questions : le besoin est-il réel ? Votre offre peut-elle y répondre ? Le budget ou les moyens nécessaires sont-ils plausibles ? Une personne capable de décider participe-t-elle au processus ?
Le but n’est donc pas de convertir toutes les demandes, mais d’éviter de perdre des occasions pertinentes en raison de difficultés internes.
Enfin, reliez vos observations commerciales aux autres piliers. Des soumissions qui prennent trop de temps peuvent révéler un manque de capacité opérationnelle. Une proposition systématiquement mal comprise peut signaler une offre insuffisamment définie. Des clients qui abandonnent après des promesses de livraison peuvent indiquer un problème de coordination entre les ventes et les opérations.
Une fois ces problèmes identifiés, quelques indicateurs suivis de façon régulière permettent de vérifier si les décisions prises améliorent réellement la situation.
Comment piloter votre production avec des indicateurs simples et actionnables ?
Pour piloter efficacement la production d’une PME, mieux vaut suivre quatre ou cinq indicateurs compréhensibles plutôt que multiplier les tableaux. Les mesures doivent couvrir le volume réalisé, les délais, la qualité et la capacité disponible. Chacune doit correspondre à un objectif clair et déclencher une décision lorsque la performance s’écarte du résultat attendu.
Un indicateur devient utile lorsqu’il répond à trois conditions : il peut être recueilli facilement, l’équipe comprend sa signification et une personne sait quoi faire s’il se détériore.
La collecte en moins de dix minutes par semaine représente un objectif pratique pour un tableau de bord simple, pas une règle universelle. Certaines mesures nécessiteront davantage de préparation, particulièrement au début.
La BDC recommande de choisir les indicateurs de rendement en fonction des priorités de l’entreprise. Leur rôle consiste notamment à suivre les tendances, à évaluer la productivité et à repérer les écarts qui justifient une intervention.
Voici un exemple de tableau de bord minimal. Les zones vertes et d’alerte doivent être définies à partir des objectifs, de l’historique et des contraintes de votre entreprise. Aucun seuil universel ne convient à toutes les PME.
| Indicateur | Zone verte | Zone d’alerte et décision |
|---|---|---|
| Volume réalisé | Production conforme à la cible réaliste | Écart défavorable : vérifier les ressources et les blocages. |
| Délai de traitement | Respect des délais convenus | Allongement répété : examiner les attentes entre étapes. |
| Taux de reprise | Niveau conforme à l’objectif qualité | Hausse : rechercher les causes des erreurs. |
| Utilisation de la capacité | Charge compatible avec les ressources et les marges de sécurité prévues | Surcharge ou sous-utilisation persistante : revoir la planification. |
| Livraisons à temps | Respect de l’engagement client | Retards récurrents : vérifier la coordination et les engagements. |
Pour rendre ces mesures comparables, précisez leur mode de calcul. Le taux de reprise peut correspondre au nombre d’unités ou de dossiers nécessitant une correction divisé par le nombre total traité pendant la période, multiplié par 100. La même définition doit être conservée d’une période à l’autre.
La capacité utilisée peut être suivie en comparant les heures productives mobilisées à la capacité productive disponible. Une utilisation très élevée n’est pas automatiquement souhaitable : elle peut laisser trop peu de marge pour les imprévus, la maintenance et les urgences.
Chaque indicateur doit être relié à une décision possible. Un délai qui augmente peut justifier l’observation d’un poste de travail. Un taux de reprise qui progresse peut déclencher une analyse de qualité. Une charge durablement excessive peut conduire à revoir les priorités et les ressources.
Consacrez une courte réunion hebdomadaire aux écarts significatifs, plutôt qu’à la lecture mécanique de tous les chiffres. Cherchez les tendances, décidez des actions et vérifiez les résultats lors de la réunion suivante.
Surtout, interprétez ces indicateurs à travers les cinq piliers. Une baisse de production peut venir d’un manque de compétences, d’une planification inadéquate, d’un équipement indisponible ou d’un changement dans la demande. Le chiffre signale un écart ; il ne révèle pas automatiquement sa cause.
Ces signaux n’ont toutefois de valeur que s’ils sont réexaminés dans le temps, avec des occasions régulières de réévaluer la santé globale de l’entreprise.
À retenir avant votre prochain diagnostic
- Ne confondez pas un symptôme opérationnel avec sa cause : confrontez les indicateurs aux cinq piliers.
- Priorisez les problèmes selon leurs effets cumulés sur les liquidités, la capacité et la clientèle.
- Prévoyez des moments de réévaluation, mais intervenez plus tôt lorsqu’un changement majeur ou plusieurs alertes convergent.
Quand refaire votre diagnostic de performance pour rester sur les rails ?
Une PME gagne à suivre ses indicateurs en continu, à réaliser des bilans légers à intervalles réguliers et à reprendre son diagnostic complet après un changement majeur. Un examen trimestriel des signaux d’alerte et une réévaluation approfondie annuelle constituent une organisation possible, à adapter au rythme, aux risques et au stade de développement de l’entreprise.
Le calendrier seul ne suffit pas. Une entreprise en forte croissance peut évoluer trop rapidement pour attendre son prochain bilan annuel. À l’inverse, une PME stable peut concentrer ses efforts sur quelques indicateurs bien choisis entre deux examens approfondis.
Il est donc utile de distinguer trois niveaux de surveillance.
| Niveau | Moment recommandé | Travail à réaliser |
|---|---|---|
| Suivi courant | Chaque semaine ou selon le rythme de l’activité | Examiner les indicateurs essentiels et traiter les écarts immédiats. |
| Diagnostic léger | Chaque trimestre, à titre de repère | Analyser les tendances, les alertes et l’avancement des correctifs. |
| Diagnostic complet | Environ une fois par an ou après un événement important | Réévaluer les cinq piliers, leurs interactions et les priorités. |
Ces périodicités sont des propositions de gestion et non des exigences réglementaires ou des fréquences universellement établies.
Certains événements devraient vous inciter à avancer le prochain diagnostic : une croissance rapide du volume d’affaires, la perte d’un client important, le départ d’un gestionnaire essentiel, une acquisition, une modification importante des conditions de financement ou un changement réglementaire pertinent pour votre activité.
D’autres alertes sont plus discrètes. Si vous passez davantage de temps à régler des urgences, si plusieurs indicateurs se dégradent progressivement ou si les décisions reposent de plus en plus sur des impressions faute de données, le moment est venu de réexaminer les causes.
Un diagnostic répété ne devrait pas devenir une vérification administrative imposée aux employés. Présentez les constats, sollicitez les explications du terrain et montrez quelles décisions ont été prises à partir des observations précédentes.
Cette participation aide à distinguer les difficultés réellement résolues de celles qui ont simplement changé de forme. Elle favorise aussi une culture où les problèmes sont signalés assez tôt pour être corrigés.
Conservez une trace simple de chaque cycle : les principaux écarts, les hypothèses examinées, les décisions retenues, leurs responsables et les résultats constatés. La comparaison des diagnostics successifs devient alors plus utile qu’une appréciation isolée.
Votre prochaine action peut être simple : réunir vos données financières récentes, vos principaux indicateurs opérationnels et les observations de votre équipe, puis consacrer une rencontre à identifier les deux ou trois causes prioritaires à vérifier. Si les données révèlent un risque financier important ou une situation complexe, faites valider l’analyse par un professionnel qualifié.
Peut-on diagnostiquer sa PME sans disposer d’un logiciel de gestion avancé ?
Oui, un premier diagnostic peut s’appuyer sur des états financiers, des relevés bancaires, des données de facturation, des feuilles de suivi et des entretiens avec les équipes. L’essentiel est d’utiliser des informations cohérentes, suffisamment fiables et comparables. Un logiciel spécialisé peut faciliter le suivi, mais il ne remplace pas la définition des indicateurs et l’analyse des problèmes.
Qui devrait participer au diagnostic de santé de l’entreprise ?
Le dirigeant devrait associer les responsables des fonctions concernées et des employés qui connaissent les opérations quotidiennes. Dans une petite entreprise, quelques personnes peuvent représenter plusieurs fonctions. Un comptable ou un autre spécialiste externe peut apporter un regard complémentaire lorsque des questions financières, organisationnelles ou techniques dépassent les compétences internes.
Comment prioriser plusieurs problèmes critiques avec un budget limité ?
Comparez les risques immédiats, les conséquences sur les autres piliers, le coût estimé de l’inaction et les ressources nécessaires pour intervenir. Les difficultés menaçant la liquidité, la continuité des activités ou des engagements essentiels méritent une attention rapide. Choisissez ensuite un nombre limité d’actions dont l’effet pourra être vérifié.
Quelle différence existe-t-il entre un diagnostic de performance et un audit financier ?
Le diagnostic de performance examine le fonctionnement global de l’entreprise, ses résultats et ses principaux risques, afin d’orienter les décisions de gestion. Un audit financier, dans son sens professionnel, répond à un objectif distinct : examiner des informations financières selon un mandat et des normes applicables. Un autodiagnostic de PME ne constitue pas une opinion d’audit et ne remplace pas une vérification indépendante lorsque celle-ci est nécessaire.
Comment savoir si les correctifs issus du diagnostic fonctionnent réellement ?
Définissez avant chaque action le résultat recherché, l’indicateur qui permettra de l’observer et la date de vérification. Comparez ensuite les mesures avant et après intervention, tout en tenant compte des variations de volume et du contexte. Une amélioration durable, accompagnée d’une disparition du dysfonctionnement observé, constitue un indice plus solide qu’un simple soulagement temporaire.